
เปลี่ยนค่าเช่าเป็นค่าผ่อนบ้านดีไหม? เจาะลึกข้อดี-ข้อเสียระหว่างเช่าคอนโดกับซื้อบ้าน แบบไหนคุ้มค่าและตอบโจทย์ชีวิตคุณมากกว่ากัน
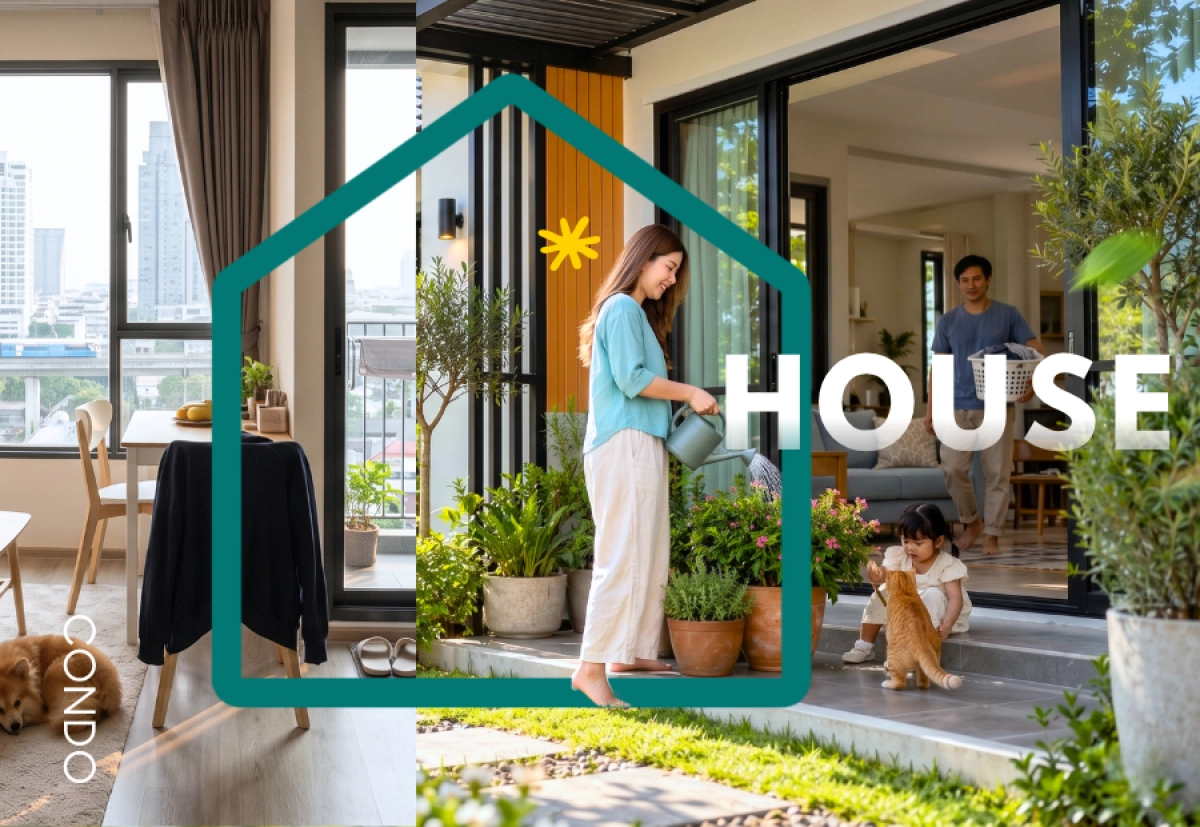
เคยเป็นไหมครับ? นั่งจิบกาแฟริมระเบียงคอนโดในเช้าวันหยุด มองออกไปเห็นตึกสูง แล้วจู่ ๆ คำถามนี้ก็ผุดขึ้นมาในหัวว่า ถ้าเอาค่าเช่าที่จ่ายทุกเดือนไปผ่อนบ้าน เราจะมีบ้านเป็นของตัวเองได้หรือเปล่านะ?
ถ้าคุณกำลังยืนอยู่บนทางแยกของการตัดสินใจ ระหว่างการต่อสัญญาเช่าคอนโดกลางเมืองที่แสนสะดวกสบาย กับการขยับขยายไปซื้อบ้านหรือทาวน์โฮมสักหลังเป็นของตัวเอง คุณไม่ได้กำลังสับสนอยู่คนเดียวครับ นี่เป็นคำถามที่คนวัยทำงานหลายคนเริ่มคิดถึง เมื่อความต้องการในชีวิตเปลี่ยนไป
บางคนอยากได้ห้องทำงานเพิ่ม บางคนกำลังวางแผนมีครอบครัว หรือบางคนก็แค่อยากมีครัวที่ทำอาหารได้เต็มที่ โดยไม่ต้องนั่งกินข้าวข้างเตียงอีกต่อไป
วันนี้ผมอยากชวนคุณมานั่งคุยกันสบาย ๆ ลองกางตัวเลข เปิดมุมมอง และหาคำตอบไปด้วยกันว่า การขยับจากผู้เช่ามาเป็นเจ้าของบ้านจะเหมาะกับชีวิตของคุณเมื่อไหร่ และมีอะไรที่ควรคิดให้ครบก่อนตัดสินใจ
เตรียมเครื่องดื่มแก้วโปรดให้พร้อม แล้วมาค่อย ๆ ดูไปด้วยกันครับ!
ค่าเช่าคอนโดที่จ่ายทุกเดือน เราได้อะไรกลับมาบ้าง?
การเช่าคอนโดตอบโจทย์ชีวิตคนเมืองได้ดีครับ โดยเฉพาะคนที่อยากอยู่ใกล้ที่ทำงาน เดินทางด้วยรถไฟฟ้า หรือไม่อยากใช้เวลาวันหยุดไปกับการดูแลบ้านทั้งหลัง
แต่เมื่อเช่าไปหลายปี หลายคนก็เริ่มอยากรู้ว่า เงินที่จ่ายไปทั้งหมดเป็นจำนวนเท่าไหร่ และถ้านำไปผ่อนบ้านแทนจะเป็นอย่างไร
ลองรวมค่าเช่า 5 ปีและ 10 ปีให้เห็นภาพ
สมมติว่าคุณเช่าคอนโดเดือนละ 10,000–15,000 บาท และค่าเช่าไม่เปลี่ยนแปลงตลอดช่วงเวลาที่อยู่
- เช่าต่อเนื่อง 5 ปี จะจ่ายค่าเช่ารวมประมาณ 600,000–900,000 บาท
- เช่าต่อเนื่อง 10 ปี จะจ่ายค่าเช่ารวมประมาณ 1,200,000–1,800,000 บาท
เห็นยอดรวมแล้ว หลายคนคงเริ่มคิดว่า เงินขนาดนี้น่าจะนำไปผ่อนบ้านได้แล้วนะ
เป็นคำถามที่น่าคิดต่อครับ แต่ก่อนจะตัดสินว่าทางไหนคุ้มกว่า เราต้องดูด้วยว่าเงินที่จ่ายไปให้อะไรกับชีวิต และแต่ละทางเลือกมีต้นทุนอะไรบ้าง
ค่าเช่าซื้อความสะดวกและความคล่องตัวให้เรา
ค่าเช่าไม่ได้สูญเปล่าครับ เพราะคุณได้รับที่อยู่อาศัย ทำเลที่สะดวก และความคล่องตัวในการย้ายเมื่อชีวิตเปลี่ยน
หากเปลี่ยนงานหรือจำเป็นต้องย้ายจังหวัด ก็สามารถวางแผนย้ายตามเงื่อนไขสัญญา โดยไม่ต้องจัดการขายบ้านหรือหาผู้เช่ารายใหม่ด้วยตัวเอง
สิ่งที่ค่าเช่าไม่ได้สร้างให้ คือกรรมสิทธิ์ในห้องที่คุณอยู่ เมื่อสัญญาสิ้นสุด คุณก็ไม่ได้เป็นเจ้าของทรัพย์สินนั้น
คำถามที่น่าคิดต่อจึงเป็น ความสะดวกและความยืดหยุ่นที่ได้ ยังตรงกับชีวิตเราอยู่ไหม? ถ้าวันนี้คุณเริ่มต้องการพื้นที่มากขึ้น และมองเห็นตัวเองอยู่ในทำเลเดิมไปอีกนาน การซื้อบ้านก็เป็นทางเลือกที่ควรหยิบมาพิจารณาครับ
ผ่อนบ้านพอๆ กับจ่ายค่าเช่า... แบบนี้เปลี่ยนมาซื้อเลยคุ้มกว่าไหม?
ทีนี้ลองสลับภาพมาที่การซื้อบ้าน ทาวน์โฮม หรือบ้านแฝดดูบ้างครับ หลายคนได้ยินคำว่าหนี้บ้านแล้วรู้สึกว่ามันเป็นภาระก้อนใหญ่ ซึ่งก็เข้าใจได้ เพราะเป็นสัญญาที่อาจอยู่กับเราไปอีกหลายสิบปี
แต่ถ้าซื้อในงบที่เหมาะสมและผ่อนไหว การกู้ซื้อบ้านก็ช่วยให้เราเข้าถึงที่อยู่อาศัยของตัวเองได้ โดยไม่ต้องรอเก็บเงินให้ครบทั้งก้อนก่อน
ค่างวดหนึ่งเดือน มีทั้งเงินต้นและดอกเบี้ย
ค่างวดสินเชื่อบ้านโดยทั่วไปประกอบด้วย เงินต้นและดอกเบี้ย ส่วนที่นำไปชำระเงินต้นจะช่วยลดหนี้คงเหลือ ขณะที่ดอกเบี้ยเป็นต้นทุนของการกู้เงิน
ยกตัวอย่างให้เห็นภาพ สมมติว่าคุณกู้ซื้อบ้าน 2.5 ล้านบาท ระยะเวลา 30 ปี และใช้อัตราดอกเบี้ยสมมติ คงที่ 6% ต่อปีตลอดสัญญา ค่างวดแบบชำระเท่ากันทุกเดือนจะอยู่ที่ประมาณ 15,000 บาทต่อเดือน
ตัวเลขนี้เป็นเพียงตัวอย่างคำนวณ ไม่ใช่ข้อเสนอสินเชื่อจริง และยังไม่รวมค่าใช้จ่ายอื่น ๆ ครับ อัตราดอกเบี้ยและเงื่อนไขที่ได้รับจริงอาจทำให้ค่างวดต่างออกไป
ถ้าปัจจุบันคุณเช่าคอนโดเดือนละ 15,000 บาท ก็อาจรู้สึกว่า ค่างวดบ้านใกล้กับค่าเช่าที่จ่ายอยู่เลยนี่นา?
ใช่ครับ ในบางกรณีตัวเลขอาจใกล้กัน แต่เงินค่างวดทั้งก้อนไม่ได้กลายเป็นเงินออมทั้งหมด เพราะมีส่วนที่ต้องจ่ายเป็นดอกเบี้ยด้วย
ค่าใช้จ่ายของเจ้าของบ้านไม่ได้จบที่ค่างวด
หลังซื้อบ้านแล้ว ยังอาจมีค่าส่วนกลาง ค่าซ่อมบำรุง ค่าประกันภัยตามเงื่อนไขสินเชื่อ รวมถึงค่าเดินทางจากบ้านไปทำงาน
บ้านที่ผ่อนเดือนละใกล้เคียงค่าเช่า จึงอาจมีค่าใช้จ่ายรวมสูงกว่า โดยเฉพาะถ้าต้องเดินทางไกลขึ้น หรือมีงานซ่อมและตกแต่งก่อนเข้าอยู่
อีกจุดที่ควรดูให้ชัดคือ ดอกเบี้ยหลังหมดช่วงส่งเสริมการขาย เพราะสินเชื่อบ้านอาจเริ่มต้นด้วยอัตราดอกเบี้ยต่ำ ก่อนเปลี่ยนเป็นอัตราลอยตัวตามสัญญา ซึ่งส่งผลต่อภาระดอกเบี้ยและการชำระหนี้ได้
ข้อดีของการผ่อนบ้านอยู่ที่การค่อย ๆ ลดหนี้เพื่อถือครองทรัพย์สินต่อไป ส่วนความคุ้มค่าจะมากน้อยแค่ไหน ต้องดูทั้งต้นทุน ระยะเวลาที่ตั้งใจอยู่ และความเหมาะสมกับชีวิตของเราครับ

5 เหตุผลที่การซื้อบ้านอาจตอบโจทย์ชีวิตคุณมากขึ้น
นอกเหนือจากเรื่องตัวเลข การมีบ้านยังมีคุณค่าในด้านการใช้ชีวิตด้วยครับ โดยเฉพาะเมื่อพื้นที่เดิมเริ่มรองรับกิจวัตรหรือแผนในอนาคตของเราได้ไม่เต็มที่
1. มีพื้นที่ให้ชีวิตแต่ละด้าน ไม่ต้องใช้มุมเดียวทำทุกอย่าง
จากเดิมที่โต๊ะกินข้าวต้องเป็นโต๊ะทำงานด้วย และห้องนอนก็กลายเป็นห้องประชุมออนไลน์ไปในตัว บ้านที่มีพื้นที่เหมาะสมอาจช่วยแยกกิจกรรมเหล่านี้ออกจากกันได้ชัดขึ้น
คุณอาจมีมุมทำงานที่ปิดประตูได้ มีครัวแยกสำหรับทำอาหาร หรือมีห้องเพิ่มสำหรับสมาชิกใหม่ในครอบครัว โดยไม่ต้องขยับเฟอร์นิเจอร์ทุกครั้งที่ต้องการเปลี่ยนกิจกรรม
แต่บ้านแต่ละแบบให้พื้นที่ไม่เหมือนกันครับ ทาวน์โฮมบางหลังอาจไม่มีสวน ส่วนบ้านที่มีพื้นที่มากขึ้นก็ต้องใช้เวลาและงบประมาณในการดูแลเพิ่มด้วย ลองดูจากชีวิตประจำวันว่า พื้นที่ส่วนไหนที่เราอยากได้เพิ่มและจะได้ใช้จริง
2. จัดพื้นที่ให้สมาชิกสี่ขาได้เหมาะขึ้น
ใครที่เป็นทาสแมวหรือทาสหมาคงเข้าใจดีครับว่า การหาที่เช่าที่อนุญาตให้เลี้ยงสัตว์ และตรงกับทั้งงบประมาณและทำเล อาจต้องใช้เวลาพอสมควร
การมีบ้านเป็นของตัวเองช่วยให้เราวางแผนพื้นที่สำหรับสัตว์เลี้ยงได้มากขึ้น เช่น ทำมุมพักผ่อน ติดตาข่ายกันแมวหลุด หรือจัดพื้นที่ให้สุนัขได้ขยับตัว
ถึงอย่างนั้นก็ยังต้องดูขนาดพื้นที่ ความปลอดภัยของรั้ว กฎของโครงการ และดูแลเรื่องเสียงหรือกลิ่นที่อาจกระทบเพื่อนบ้าน บ้านที่เหมาะกับเราจึงควรเหมาะกับสมาชิกสี่ขาด้วยครับ
3. แต่งบ้านให้เข้ากับตัวเองได้มากขึ้น
อยากทาสีห้องนอนเป็นสีน้ำเงินเข้ม อยากทำตู้เสื้อผ้าบิลต์อิน หรืออยากจัดห้องทำงานให้มีชั้นหนังสือเต็มผนัง การเป็นเจ้าของบ้านช่วยให้ตัดสินใจเรื่องเหล่านี้ได้คล่องตัวขึ้น โดยไม่ต้องกังวลเรื่องการคืนสภาพห้องเมื่อย้ายออกตามสัญญาเช่า
แต่ถ้าเป็นงานต่อเติม เปลี่ยนโครงสร้าง หรือปรับส่วนที่อาจกระทบเพื่อนบ้าน ก็ต้องตรวจสอบข้อกำหนดและปรึกษาผู้เชี่ยวชาญก่อนครับ
อิสระในการตกแต่งจะมีประโยชน์มาก หากคุณมีแผนใช้พื้นที่ระยะยาว และอยากปรับบ้านให้เข้ากับวิถีชีวิตของตัวเองจริง ๆ
4. เลือกความเป็นส่วนตัวในแบบที่ต้องการ
บางคนอยากมีทางเข้าบ้านของตัวเอง ไม่ต้องใช้ลิฟต์ร่วมกับคนจำนวนมาก หรืออยากมีระยะห่างจากเพื่อนบ้านเพิ่มขึ้น บ้านบางประเภทอาจตอบโจทย์เหล่านี้ได้ดี
แต่ความเงียบและความเป็นส่วนตัวต้องดูเป็นหลัง ๆ ครับ ทาวน์โฮมยังมีผนังร่วม ส่วนบ้านเดี่ยวก็อาจอยู่ใกล้ถนนใหญ่หรือพื้นที่ที่มีเสียงรบกวนได้
ก่อนตัดสินใจ ลองไปดูทำเลทั้งวันธรรมดาและวันหยุด รวมถึงช่วงเวลาที่คุณจะใช้ชีวิตอยู่บ้านจริง ๆ จะช่วยให้เห็นภาพได้ดีกว่าการเยี่ยมชมเพียงครั้งเดียว
5. มีทรัพย์สินไว้ใช้และวางแผนต่อในอนาคต
เมื่อผ่อนชำระเงินต้นจนหมด คุณจะไม่มีภาระหนี้ก้อนนั้น และยังมีบ้านไว้ใช้ประโยชน์ต่อ จะอยู่อาศัยเอง ส่งต่อให้ครอบครัว หรือพิจารณาขายหรือปล่อยเช่าตามความเหมาะสมก็ได้
ส่วนราคาขายต่อจะเพิ่มขึ้นหรือไม่ ต้องดูทั้งทำเล สภาพบ้าน ความต้องการซื้อ และภาวะตลาด บางหลังขายได้ราคาดี ขณะที่บางหลังอาจต้องใช้เวลาขายหรือปรับราคาลง
การปล่อยเช่าก็ต้องคิดถึงค่าซ่อม ช่วงที่ไม่มีผู้เช่า และค่าใช้จ่ายในการดูแลด้วย จึงไม่ควรวางแผนโดยสมมติว่าจะได้กำไรหรือมีรายรับสม่ำเสมอแน่นอน
สำหรับคนที่ซื้อเพื่ออยู่เอง จุดเริ่มต้นที่ดีคือ เลือกบ้านที่ใช้ชีวิตได้จริงและจ่ายไหว แล้วจึงพิจารณาโอกาสด้านมูลค่าในอนาคตประกอบครับ
ประเมินความพร้อม: ไลฟ์สไตล์และเป้าหมายของคุณตอนนี้ เหมาะกับเช่าหรือซื้อ?
อ่านมาถึงตรงนี้ บางคนอาจเริ่มเห็นภาพบ้านที่อยากอยู่ ขณะที่บางคนยังรู้สึกว่าคอนโดใกล้รถไฟฟ้าตอบโจทย์กว่า ทั้งสองอย่างเป็นไปได้ครับ เพราะความพร้อมและแผนชีวิตของแต่ละคนไม่เหมือนกัน
ถ้าชีวิตยังมีโอกาสเปลี่ยนทำเล เช่าต่ออาจเหมาะกว่า
ถ้าคุณยังมีโอกาสย้ายงาน ย้ายจังหวัด รายได้ยังไม่แน่นอน หรือยังไม่มั่นใจว่าจะอยู่ในทำเลไหนระยะยาว การเช่าช่วยให้มีเวลาค่อย ๆ ตัดสินใจ โดยไม่ต้องรีบรับภาระซื้อบ้านก่อนพร้อม
ถ้าคอนโดยังช่วยให้เดินทางสะดวก ประหยัดเวลา และมีเงินเหลือสำหรับเป้าหมายอื่น การเช่าต่อก็อาจเหมาะกับช่วงชีวิตนี้มากกว่า
เริ่มมองหาบ้านได้ เมื่อแผนชีวิตและงบประมาณชัดขึ้น
สำหรับคนที่วางแผนชีวิตได้ชัด มีรายได้และเงินสำรองรองรับ ต้องการพื้นที่เพิ่ม และตั้งใจอยู่ในทำเลนั้นระยะยาว การซื้อบ้านก็อาจตอบโจทย์มากขึ้น
ลองถามตัวเองง่าย ๆ ครับว่า ถ้าไม่มีใครมาบอกว่าต้องซื้อบ้าน เราอยากได้บ้านเพราะอะไร?
ถ้าคำตอบชัดทั้งเรื่องการใช้ชีวิตและความพร้อมทางการเงิน ก็เป็นจุดเริ่มต้นที่ดีในการหาข้อมูลต่อครับ
เช็กลิสต์ค่าใช้จ่ายที่ต้องเตรียมตัวให้พร้อมก่อนมีบ้าน
ถ้าเริ่มเห็นภาพบ้านที่อยากอยู่แล้ว ลองค่อย ๆ เช็กความพร้อมตามนี้ครับ จะได้เลือกบ้านด้วยความเข้าใจว่า หลังรับกุญแจแล้วเราต้องรับผิดชอบอะไรบ้าง
01 - เช็กเงินที่เหลือจริงในแต่ละเดือน
เริ่มจากรายได้ที่ได้รับสม่ำเสมอ หักค่าครองชีพ ภาระหนี้เดิม เงินออม และค่าใช้จ่ายจำเป็นของครอบครัว แล้วดูว่าเหลือสำหรับบ้านเท่าไหร่
อย่าดูเพียงว่าธนาคารให้กู้ได้สูงสุดแค่ไหน เพราะวงเงินที่ผ่านอนุมัติอาจไม่ใช่ระดับที่ทำให้คุณใช้ชีวิตได้สบาย ลองเผื่อกรณีรายได้ลดลงหรือภาระดอกเบี้ยเพิ่มขึ้นด้วยครับ
02 - เตรียมเงินก้อนแยกจากเงินสำรองฉุกเฉิน
นอกจากเงินดาวน์ ยังอาจมีค่าจอง ค่าทำสัญญา ค่าโอนและจดจำนองตามเงื่อนไขที่เกี่ยวข้อง ค่าตรวจรับบ้าน ค่าย้ายเข้า และค่าเฟอร์นิเจอร์
ควรตรวจสอบว่าแต่ละรายการใครเป็นผู้รับผิดชอบ รายการใดนับรวมอยู่ในราคาซื้อแล้ว และต้องจ่ายเมื่อไหร่ เพื่อไม่ให้นับค่าใช้จ่ายซ้ำหรือเตรียมเงินขาดช่วง
แม้ได้รับอนุมัติวงเงินกู้ครอบคลุมราคาซื้อ ก็ยังควรเตรียมเงินสำหรับค่าใช้จ่ายเหล่านี้ และเหลือเงินสำรองไว้รับเหตุไม่คาดคิด
03 - เปรียบเทียบสินเชื่อให้พ้นช่วงดอกเบี้ยแรกเข้า
ดูทั้งอัตราดอกเบี้ยช่วงแรก อัตราหลังจากนั้น ค่าธรรมเนียม และเงื่อนไขการชำระก่อนกำหนด อย่าเลือกจากค่างวดเริ่มต้นเพียงตัวเดียว และอ่านเอกสารให้เข้าใจก่อนทำสัญญา
ถ้ามีข้อสงสัย ควรถามให้ชัดว่าหลังหมดช่วงส่งเสริมการขายแล้ว ภาระการชำระจะเปลี่ยนอย่างไร และมีเงื่อนไขอะไรที่ต้องวางแผนไว้ล่วงหน้า
04 - ทดลองเดินทางจากทำเลที่สนใจ
บ้านที่ราคาถูกลงแต่อยู่ไกลขึ้น อาจทำให้ค่าเดินทางและเวลาบนถนนเพิ่มขึ้น ลองเดินทางในช่วงเวลาไปทำงานจริง รวมถึงสำรวจร้านค้า โรงพยาบาล สภาพแวดล้อม และประวัติน้ำท่วมในพื้นที่ประกอบกัน
บางทำเลดูเดินทางง่ายในวันหยุด แต่พอถึงเช้าวันจันทร์อาจเป็นอีกเรื่องหนึ่งเลยครับ การลองเส้นทางจริงจะช่วยให้ตัดสินใจได้ใกล้เคียงชีวิตประจำวันมากขึ้น
05 - ประเมินค่าดูแลบ้านก่อนตัดสินใจ
ขอข้อมูลค่าส่วนกลาง ตรวจสภาพบ้าน และประเมินงานซ่อมหรือตกแต่งที่จำเป็นก่อนเข้าอยู่ โดยเฉพาะบ้านมือสองที่อาจมีรายการต้องปรับปรุงเพิ่มเติม
ยิ่งเห็นค่าใช้จ่ายครบตั้งแต่ต้น ก็ยิ่งวางงบได้ใกล้เคียงชีวิตจริง และช่วยลดโอกาสที่เงินสำหรับเข้าอยู่จะบานปลายครับ
เลือกบ้านที่ใช่ ในงบประมาณที่เหมาะสมกับชีวิตคุณ
การซื้อบ้านหลังแรกเป็นก้าวสำคัญครับ และคุณมีเวลาค่อย ๆ เลือกให้เหมาะกับทั้งชีวิตและงบประมาณของตัวเอง
ถ้าวันนี้เริ่มต้องการพื้นที่เพิ่ม อยากมีครัวสำหรับทำอาหาร มีห้องทำงานเป็นสัดส่วน หรือกำลังเตรียมบ้านสำหรับครอบครัว ลองนำความต้องการเหล่านี้มาคุยกับเราได้ครับ เราพร้อมช่วยดูตัวเลือกบ้านและข้อมูลโครงการ เพื่อให้คุณนำไปเปรียบเทียบก่อนตัดสินใจ
บ้านที่เหมาะกับคุณควรเป็นบ้านที่กลับมาแล้วรู้สึกอยากอยู่ และยังเหลืองบให้ใช้ชีวิตในแบบที่ชอบได้ด้วยครับ


