
เปิดประสบการณ์พี่ปรีชากับการเตรียมความพร้อมด้านสินเชื่อกว่า 7 เดือน ก่อนกู้ผ่านและได้เป็นเจ้าของบ้านแปลงมุมหลังแรก
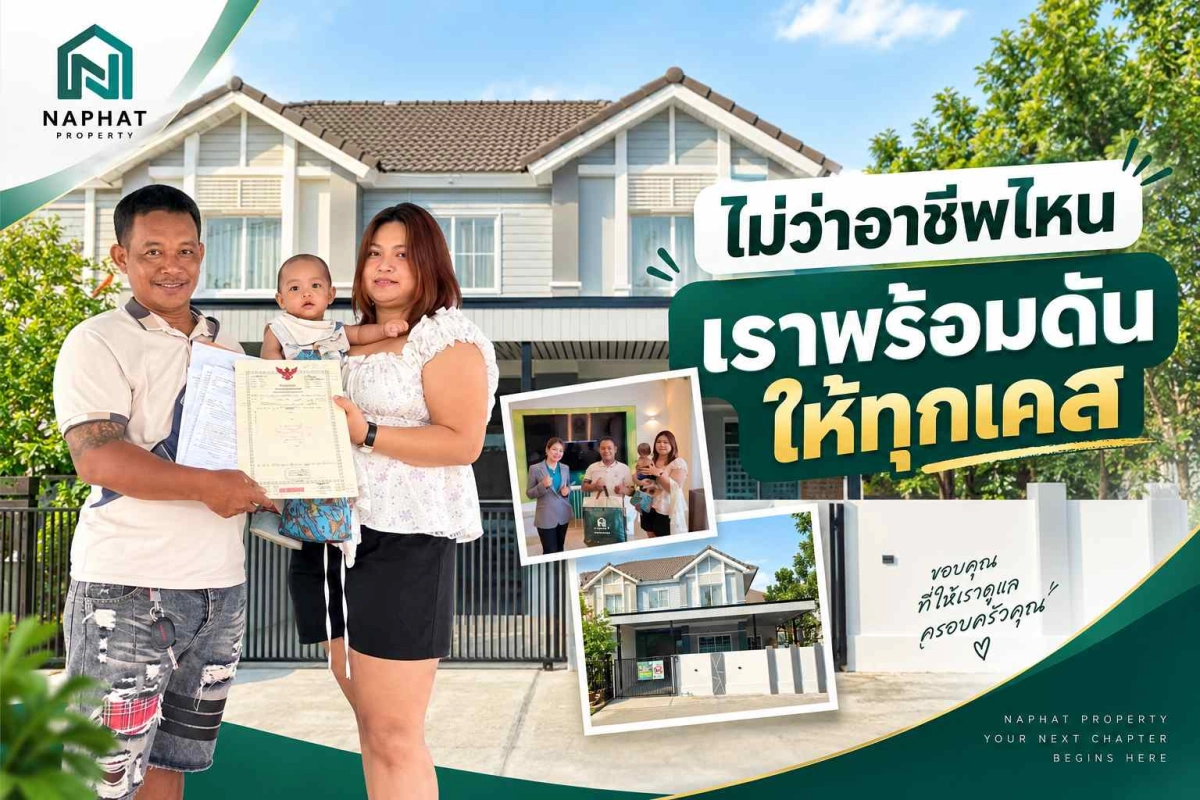
เมื่อบ้านแปลงมุม กลายเป็นบ้านหลังแรกที่อยากได้
การซื้อบ้านหลังแรกไม่ใช่เพียงการเลือกทำเล แบบบ้าน หรือจำนวนห้องนอนเท่านั้น แต่ยังเป็นการตัดสินใจครั้งใหญ่ที่มาพร้อมคำถามสำคัญว่า “เราจะกู้ผ่านหรือไม่?”
โดยเฉพาะคนทำงานที่มีรูปแบบรายได้แตกต่างจากพนักงานบริษัททั่วไป ความกังวลเรื่องอาชีพ เอกสาร และเงื่อนไขของธนาคาร อาจทำให้หลายคนไม่กล้าเริ่มต้น แม้จะพบบ้านที่ตรงกับความต้องการแล้วก็ตาม
เช่นเดียวกับเรื่องราวของ “พี่ปรีชา” ลูกค้าที่เข้ามาเลือกชมบ้านในโครงการ พฤกษา 46/1 และสะดุดตากับบ้านแปลงมุมหลังใหญ่ ซึ่งตั้งอยู่ในตำแหน่งที่เดินทางเข้า–ออกได้สะดวก พร้อมพื้นที่รอบบ้านที่มากกว่าบ้านแปลงทั่วไป
แม้จะชอบบ้านหลังนี้ตั้งแต่แรก แต่พี่ปรีชายอมรับว่ามีความกังวลเรื่องการขอสินเชื่อ โดยเฉพาะเมื่อต้องพิจารณาจากลักษณะอาชีพและเอกสารรายได้ของตนเอง
“กลัวจะไม่ผ่านนะ กลัวแบบว่าอาชีพไม่ได้ อะไรประมาณนี้... แต่สรุปแล้วก็ผ่านจนได้”
คำพูดจากพี่ปรีชาสะท้อนความรู้สึกของผู้ที่อยากมีบ้านจำนวนไม่น้อย เพราะหลายคนมีรายได้และสามารถผ่อนชำระได้จริง แต่ยังไม่แน่ใจว่าจะต้องเตรียมตัวหรือแสดงข้อมูลทางการเงินอย่างไรให้ธนาคารพิจารณาได้ครบถ้วน
อาชีพแตกต่างกัน การเตรียมสินเชื่อก็แตกต่างกัน
การขอสินเชื่อบ้านไม่ได้พิจารณาจากชื่ออาชีพเพียงอย่างเดียว แต่ธนาคารจะประเมินองค์ประกอบหลายด้านร่วมกัน เช่น รายได้ ภาระหนี้ ประวัติเครดิต ความสม่ำเสมอของเงินเข้า–ออกในบัญชี และเอกสารประกอบการทำงาน
ความท้าทายที่พบบ่อยสำหรับผู้มีรายได้ไม่เป็นเงินเดือนประจำ ได้แก่
- มีรายได้จริง แต่ไม่มีเอกสารแสดงรายได้ในรูปแบบที่ชัดเจน
- เงินเข้าบัญชีไม่สม่ำเสมอ หรือมีการรับรายได้หลายช่องทาง
- ไม่ทราบว่าควรเตรียมเอกสารประเภทใดเพิ่มเติม
- มีภาระหนี้เดิมซึ่งส่งผลต่อความสามารถในการขอสินเชื่อ
- กังวลจากประสบการณ์ของคนรอบตัว จนคิดว่าตนเองคงกู้ไม่ผ่าน
อย่างไรก็ตาม เงื่อนไขของแต่ละคนไม่เหมือนกัน การเคยได้ยินว่าคนอาชีพเดียวกันยื่นกู้ไม่ผ่าน จึงไม่ได้หมายความว่าผลของทุกคนจะต้องเหมือนกัน สิ่งสำคัญคือการตรวจสอบข้อมูลจริงและประเมินความพร้อมเป็นรายกรณี
เส้นทาง 7 เดือน จากความกังวลสู่การอนุมัติ
เคสของพี่ปรีชาไม่ได้จบลงภายในไม่กี่วัน แต่เป็นกระบวนการที่ใช้เวลาประมาณ 7 เดือน ในการเตรียมความพร้อมและดำเนินการด้านสินเชื่อ
ตลอดช่วงเวลาดังกล่าว ทีมงาน นภัทร์ พร็อพเพอร์ตี้ ช่วยดูแลตั้งแต่การตรวจสอบข้อมูลเบื้องต้น แนะนำการเตรียมเอกสาร จัดระบบหลักฐานรายได้ ไปจนถึงการติดตามความคืบหน้าของการยื่นสินเชื่อ
การดูแลเคสลักษณะนี้ไม่ใช่การเปลี่ยนแปลงหรือสร้างข้อมูลทางการเงินขึ้นใหม่ แต่เป็นการช่วยให้ลูกค้านำเสนอข้อมูลที่มีอยู่จริงอย่างครบถ้วน เป็นระบบ และสอดคล้องกับเอกสารที่ธนาคารต้องใช้ประกอบการพิจารณา
ความกังวลของลูกค้า
แนวทางการดูแล
กังวลว่าประเภทอาชีพจะทำให้กู้ยาก
ประเมินรายได้และเงื่อนไขของลูกค้าเป็นรายกรณี
ไม่แน่ใจว่าต้องเตรียมเอกสารอะไร
แนะนำรายการเอกสารตามรูปแบบรายได้และการทำงาน
กลัวถูกปฏิเสธระหว่างกระบวนการ
อธิบายขั้นตอนและติดตามความคืบหน้าอย่างต่อเนื่อง
ต้องการซื้อบ้านแปลงมุมซึ่งมีราคาสูงกว่าบางแปลง
ช่วยประเมินความเหมาะสมของวงเงินตามข้อมูลจริง
กระบวนการใช้เวลาหลายเดือน
ดูแลเอกสารและประสานงานจนทราบผลการพิจารณา
แม้ระยะเวลา 7 เดือนอาจดูยาวนาน แต่สำหรับพี่ปรีชา ช่วงเวลานี้นำไปสู่ผลลัพธ์ที่สำคัญ เมื่อธนาคารแจ้งผลอนุมัติ และบ้านที่เคยกังวลว่าอาจเอื้อมไม่ถึง กลายเป็นบ้านหลังแรกที่สามารถเป็นเจ้าของได้จริง
รีวิวซื้อบ้านกับนภัทร์ - เคสพี่ปรีชา
ความภูมิใจในวันที่ได้เป็นเจ้าของบ้าน
หลังจากผ่านกระบวนการเตรียมตัวและติดตามสินเชื่อมาอย่างต่อเนื่อง ในที่สุดพี่ปรีชาก็สามารถโอนกรรมสิทธิ์บ้านแปลงมุมในโครงการพฤกษา 46/1 ได้สำเร็จ
จากความรู้สึกในวันแรกที่มองบ้านหลังนี้ว่าเป็นบ้าน “หลังใหญ่เบ้อเร่อ” กลายเป็นความภูมิใจเมื่อได้เข้ามาใช้ชีวิตในพื้นที่ของตัวเองจริง ๆ
จุดที่พี่ปรีชาประทับใจไม่ได้มีเพียงตำแหน่งของบ้านแปลงมุมเท่านั้น แต่ยังรวมถึงสิ่งที่ได้รับพร้อมบ้าน ซึ่งช่วยลดภาระในการเตรียมของและตกแต่งก่อนเข้าอยู่อาศัย ได้แก่
บ้านแปลงมุมในตำแหน่งที่ลงตัว
บ้านแปลงมุมมีพื้นที่รอบตัวบ้านมากกว่าบ้านบางตำแหน่ง จึงช่วยเพิ่มความโปร่งและเปิดโอกาสให้เจ้าของบ้านจัดสวนหรือปรับพื้นที่ใช้งานเพิ่มเติมได้ตามความเหมาะสม
ของขวัญต้อนรับบ้านหลังใหม่
ของขวัญที่ได้รับในวันส่งมอบเป็นอีกหนึ่งรายละเอียดที่ช่วยเติมเต็มบรรยากาศของการเริ่มต้นชีวิตในบ้านหลังใหม่
เฟอร์นิเจอร์พร้อมใช้งาน
เฟอร์นิเจอร์ที่จัดเตรียมไว้ช่วยลดค่าใช้จ่ายก้อนแรกและลดขั้นตอนการเลือกซื้อของด้วยตัวเอง ทำให้เจ้าของบ้านสามารถวางแผนย้ายเข้าอยู่อาศัยได้ง่ายขึ้น โดยพี่ปรีชายังกล่าวไว้ด้วยว่าจะกลับมารีวิวเฟอร์นิเจอร์และบรรยากาศภายในบ้านเพิ่มเติมอีกครั้ง
อย่าเพิ่งตัดสินว่าตัวเองกู้ไม่ผ่าน
เรื่องราวของพี่ปรีชาไม่ได้หมายความว่าผู้สมัครทุกคนจะได้รับผลอนุมัติเหมือนกัน เพราะการพิจารณาสินเชื่อขึ้นอยู่กับคุณสมบัติ เอกสาร ภาระหนี้ และหลักเกณฑ์ของแต่ละธนาคาร
แต่เคสนี้แสดงให้เห็นว่า ความกังวลเรื่องอาชีพไม่ควรเป็นเหตุผลให้ตัดสิทธิ์ตัวเองก่อนตรวจสอบข้อมูลจริง
ผู้ที่ประกอบอาชีพอิสระ ค้าขาย รับจ้าง หรือมีรายได้หลายช่องทาง อาจต้องใช้วิธีจัดเตรียมหลักฐานแตกต่างจากผู้มีเงินเดือนประจำ สิ่งสำคัญจึงไม่ใช่การพยายามทำให้ทุกคนใช้แนวทางเดียวกัน แต่คือการวิเคราะห์เงื่อนไขของแต่ละคนและวางแผนให้เหมาะกับข้อมูลที่มีอยู่จริง
สำหรับผู้ที่กำลังมองหาบ้านหลังแรก แต่ยังไม่แน่ใจว่ารายได้หรืออาชีพของตนจะยื่นกู้ได้หรือไม่ การเริ่มต้นจากการประเมินความพร้อมจะช่วยให้ทราบว่า
- ปัจจุบันมีความสามารถในการขอสินเชื่อประมาณเท่าใด
- ต้องเตรียมเอกสารอะไรเพิ่มเติม
- มีภาระส่วนใดที่ควรจัดการก่อนยื่นกู้
- บ้านในระดับราคาใดเหมาะสมกับรายได้
- ควรวางแผนการเงินก่อนยื่นสินเชื่อนานเพียงใด
บ้านพิเศษ เพื่อคนพิเศษ
จากวันที่พี่ปรีชายังไม่มั่นใจว่าอาชีพของตัวเองจะกู้บ้านผ่านหรือไม่ จนถึงวันที่ได้รับอนุมัติและเป็นเจ้าของบ้านแปลงมุม กระบวนการตลอด 7 เดือนพิสูจน์ให้เห็นว่า การมีข้อมูลที่ถูกต้อง การเตรียมเอกสารอย่างเป็นระบบ และการได้รับคำแนะนำอย่างต่อเนื่อง สามารถทำให้เส้นทางซื้อบ้านชัดเจนขึ้นได้
นภัทร์ พร็อพเพอร์ตี้ พร้อมช่วยประเมินและวางแผนให้เหมาะกับเงื่อนไขของลูกค้าแต่ละราย ตั้งแต่การเลือกบ้าน การเตรียมเอกสาร ไปจนถึงการติดตามขั้นตอนสินเชื่อ เพื่อให้คุณไม่ต้องเผชิญกระบวนการซื้อบ้านหลังแรกเพียงลำพัง
เพราะบางครั้ง สิ่งที่ขวางระหว่างเรากับบ้านในฝัน อาจไม่ใช่อาชีพหรือรายได้ แต่คือการยังไม่รู้ว่าควรเริ่มต้นตรงไหน
“นภัทร์ บ้านพิเศษ เพื่อคนพิเศษ”
หมายเหตุ: การอนุมัติสินเชื่อขึ้นอยู่กับรายได้ ภาระหนี้ ประวัติเครดิต เอกสารประกอบ และหลักเกณฑ์ของแต่ละสถาบันการเงิน ผลการพิจารณาของลูกค้าแต่ละรายอาจแตกต่างกัน


