
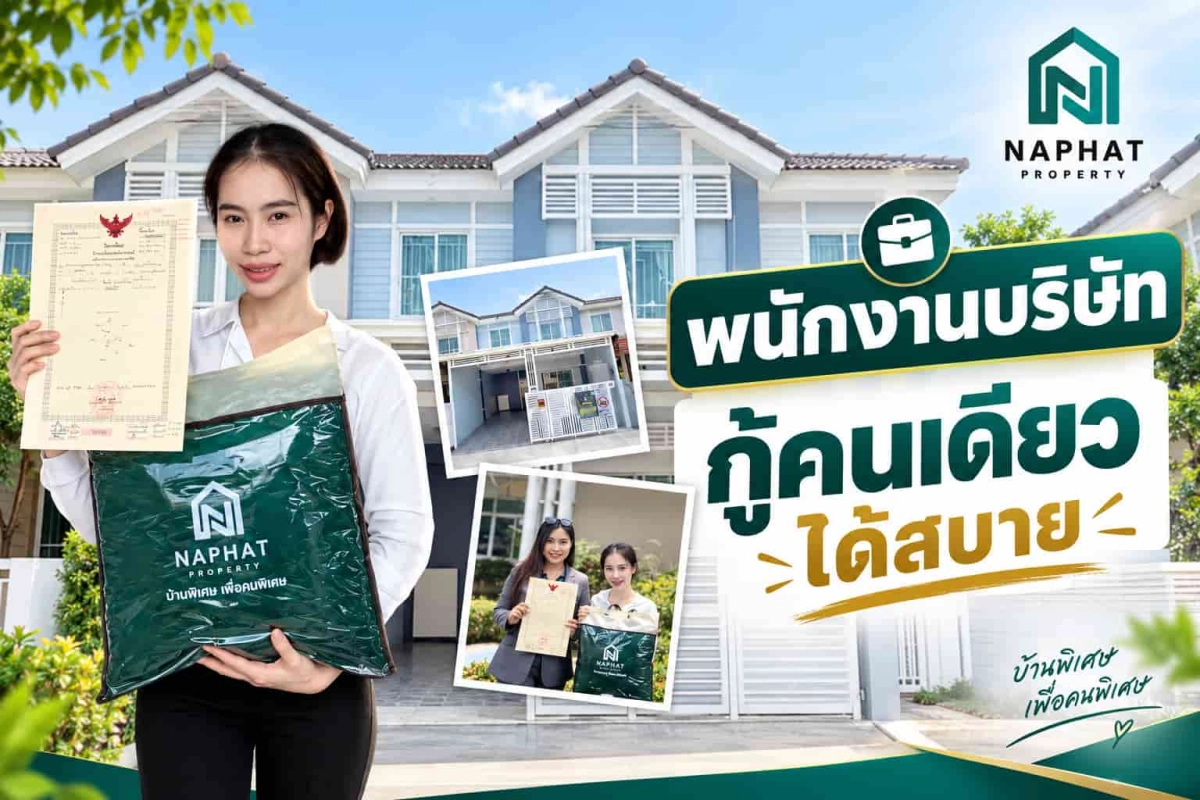
รีวิวบ้านหลังแรกกับนภัทร พร็อพเพอร์ตี้ พนักงานบริษัทกู้คนเดียวผ่านสบาย ประทับใจทำเลต้นโครงการ บริการเดินเรื่องไว บ้านรีโนเวทสวยเป๊ะพร้อมเข้าอยู่ทันที!
กู้ซื้อบ้านคนเดียว เป็นไปได้แค่ไหน?
ในช่วงที่ค่าครองชีพและราคาที่อยู่อาศัยเป็นภาระก้อนใหญ่ ความฝันเรื่องบ้านของคนโสดหรือคนที่วางแผนซื้อด้วยรายได้ของตัวเอง มักมาพร้อมคำถามว่า “ถ้ากู้คนเดียวโดยไม่มีผู้กู้ร่วม ธนาคารจะอนุมัติหรือไม่?”
คำตอบคือ การกู้ซื้อบ้านคนเดียวสามารถทำได้ แต่ผลพิจารณาจะขึ้นอยู่กับคุณสมบัติของผู้กู้และหลักเกณฑ์ของแต่ละธนาคาร ไม่ว่าจะเป็นรายได้ ความมั่นคงของอาชีพ ภาระหนี้ ประวัติการชำระเงิน เงินออม ตลอดจนราคาของบ้านที่ต้องการซื้อ
เมื่อไม่มีผู้กู้ร่วม ธนาคารจะประเมินความสามารถในการผ่อนชำระจากข้อมูลของผู้กู้เพียงคนเดียว การเลือกบ้านในระดับราคาที่เหมาะสมและเตรียมข้อมูลทางการเงินให้พร้อมจึงเป็นเรื่องสำคัญ
เรื่องราวของ คุณโบ พนักงานบริษัทเอกชน ผู้ซื้อบ้านหลังแรกใน โครงการพฤกษาวิลล์ 41 เป็นอีกหนึ่งประสบการณ์จริงที่แสดงให้เห็นว่า การกู้คนเดียวไม่จำเป็นต้องเป็นเรื่องไกลเกินเอื้อม หากเริ่มต้นจากบ้านที่ตอบโจทย์ และมีทีมงานคอยช่วยประสานขั้นตอนอย่างต่อเนื่อง
ดูครั้งแรก จองทันที: อะไรทำให้คุณโบตัดสินใจเลือกบ้านหลังนี้?
การซื้อบ้านเป็นการตัดสินใจครั้งใหญ่ ผู้ซื้อหลายคนจึงใช้เวลาเปรียบเทียบบ้านหลายแห่งก่อนตัดสินใจ แต่สำหรับคุณโบ บ้านในโครงการพฤกษาวิลล์ 41 สามารถตอบโจทย์สำคัญได้ตั้งแต่การเข้าชมครั้งแรก จนนำไปสู่การวางเงินจอง
1. ทำเลสอดคล้องกับชีวิตประจำวัน
หนึ่งในเหตุผลหลักคือ บ้านตั้งอยู่ใกล้ที่ทำงาน ช่วยให้การเดินทางในแต่ละวันสะดวกขึ้น ลดเวลาและความเหนื่อยล้าจากการเดินทาง
ตำแหน่งบ้านยังอยู่บริเวณต้นโครงการ จึงเข้า–ออกได้สะดวก อย่างไรก็ตาม ผู้ซื้อควรพิจารณาทั้งเรื่องการเดินทาง ความเป็นส่วนตัว เสียงรบกวน และสภาพแวดล้อมจริงในช่วงเวลาต่าง ๆ ก่อนตัดสินใจ
2. รูปแบบและงานรีโนเวทตรงกับความต้องการ
ความสวยงามและการออกแบบของตัวบ้านเป็นอีกปัจจัยที่ทำให้คุณโบประทับใจ บ้านได้รับการปรับปรุงให้มีบรรยากาศทันสมัย สะอาดตา และใช้พื้นที่ได้สอดคล้องกับการอยู่อาศัย
สำหรับบ้านรีโนเวท ผู้ซื้อควรตรวจสอบรายการงานที่ปรับปรุง สภาพโครงสร้าง ระบบน้ำ ระบบไฟ วัสดุที่ใช้ และเงื่อนไขบริการหลังการขายเพิ่มเติม ไม่ควรพิจารณาจากความสวยงามเพียงอย่างเดียว
3. ลดขั้นตอนและค่าใช้จ่ายในการปรับปรุงหลังโอน
บ้านที่ได้รับการปรับปรุงไว้แล้วช่วยลดภาระในการหาช่างและวางแผนงานต่อเติมด้วยตัวเอง เหมาะกับพนักงานประจำที่มีเวลาจำกัด และต้องการควบคุมค่าใช้จ่ายหลังรับโอน
ทั้งนี้ คำว่า “พร้อมอยู่” ควรพิจารณาจากสิ่งที่รวมอยู่ในบ้านจริง รายการส่งมอบ และงานที่ผู้ซื้ออาจต้องดำเนินการเพิ่มเติม เพื่อให้วางแผนงบประมาณได้ครบถ้วน
สาวออฟฟิศกู้คนเดียวก็ผ่านได้
การดูแลระหว่างยื่นกู้: เมื่อคนทำงานไม่มีเวลาจัดการทุกอย่างเอง
นอกจากตัวบ้านแล้ว อีกหนึ่งปัจจัยที่ทำให้ประสบการณ์ซื้อบ้านของคุณโบราบรื่นขึ้นคือการดูแลจาก คุณแนน ฝ่ายดูแลลูกค้า
สำหรับพนักงานประจำ การรวบรวมเอกสารรายได้ ตรวจสอบรายการเดินบัญชี และติดตามขั้นตอนกับธนาคารอาจใช้เวลาและสร้างความสับสนได้ ทีมงานจึงเข้ามาช่วยแนะนำเอกสารและประสานความคืบหน้าในส่วนที่เกี่ยวข้อง
- แนะนำการเตรียมเอกสาร: แจ้งรายการเอกสารรายได้ รายการเดินบัญชี และข้อมูลที่ควรเตรียมสำหรับยื่นขอสินเชื่อ
- ตรวจสอบความครบถ้วนเบื้องต้น: ช่วยลดโอกาสที่เอกสารตกหล่นหรือข้อมูลไม่สอดคล้องกัน
- ติดตามและสื่อสารความคืบหน้า: แจ้งสถานะและประสานข้อมูลเพิ่มเติมตามที่ธนาคารร้องขอ
“ดีใจมากค่ะ ไม่คิดว่าจะกู้ผ่าน กู้คนเดียวด้วยค่ะ บริการดีมาก เอกสารเดินเรื่องไว น่ารักและเป็นกันเอง ประทับใจมากจริง ๆ”
กรณีของคุณโบสะท้อนว่า การมีผู้ประสานงานที่สื่อสารชัดเจนสามารถช่วยลดความกังวลของผู้ซื้อได้มาก อย่างไรก็ตาม ผลอนุมัติ วงเงิน และเงื่อนไขสินเชื่อยังคงเป็นดุลยพินิจของธนาคาร
ถอดบทเรียน: เตรียมตัวกู้ซื้อบ้านคนเดียวอย่างไรให้พร้อมกว่าเดิม
จากประสบการณ์ของคุณโบ สามารถสรุปแนวทางสำหรับพนักงานประจำหรือผู้ที่วางแผนซื้อบ้านด้วยรายได้ของตนเองได้ดังนี้
1. ประเมินภาระหนี้ก่อนยื่นกู้
ตรวจสอบยอดผ่อนบัตรเครดิต สินเชื่อส่วนบุคคล รถยนต์ และภาระผ่อนสินค้าอื่น ๆ เพราะภาระเหล่านี้อาจส่งผลต่อความสามารถในการผ่อนบ้าน
หากต้องการปิดหนี้บางรายการก่อนยื่นกู้ ควรประเมินเงินสำรองที่เหลืออยู่ด้วย ไม่ควรนำเงินทั้งหมดไปปิดหนี้จนขาดสภาพคล่องสำหรับค่าใช้จ่ายฉุกเฉินหรือค่าใช้จ่ายวันโอน
2. เลือกราคาบ้านจากค่างวดที่รับไหวจริง
อย่าดูเฉพาะวงเงินสูงสุดที่อาจกู้ได้ ควรคำนวณค่างวดร่วมกับค่าใช้จ่ายประจำ ค่าส่วนกลาง ค่าเดินทาง ค่าซ่อมบำรุง และเงินสำรอง เพื่อให้ยังใช้ชีวิตได้โดยไม่ตึงเกินไปหลังซื้อบ้าน
3. เตรียมหลักฐานรายได้และรายการเดินบัญชีให้เป็นระบบ
ควรรักษารายได้เข้าบัญชีอย่างสม่ำเสมอ เตรียมสลิปเงินเดือน หนังสือรับรองการทำงาน รายการเดินบัญชีย้อนหลัง และเอกสารอื่นตามที่ธนาคารกำหนด หากมีรายได้เสริม ควรมีหลักฐานที่ตรวจสอบได้
4. เลือกบ้านที่ช่วยลดภาระหลังโอน
บ้านรีโนเวทพร้อมอยู่สามารถช่วยลดขั้นตอนและค่าใช้จ่ายบางส่วนได้ แต่ควรตรวจรับบ้านอย่างละเอียด ตรวจสอบขอบเขตงานที่รวมอยู่จริง และเผื่องบสำหรับเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า การย้ายบ้าน และค่าใช้จ่ายที่อาจเกิดขึ้น
5. เลือกทีมงานที่ให้ข้อมูลตรงไปตรงมา
ทีมงานที่ดีควรช่วยอธิบายขั้นตอน แจ้งเอกสาร ติดตามสถานะ และประเมินทางเลือกจากข้อมูลจริง โดยไม่รับปากแทนธนาคารว่า “กู้ผ่านแน่นอน” หรือ “ได้ดอกเบี้ยดีที่สุด” เพราะผลลัพธ์ขึ้นอยู่กับคุณสมบัติของผู้กู้และเงื่อนไขในช่วงเวลาที่ยื่น
บทสรุป: ซื้อบ้านคนเดียวได้ เมื่อเลือกให้เหมาะกับชีวิตจริง
ประสบการณ์ของคุณโบ ณ โครงการพฤกษาวิลล์ 41 แสดงให้เห็นว่า ผู้ซื้อบ้านที่ยื่นกู้เพียงคนเดียวก็มีโอกาสได้รับอนุมัติสินเชื่อได้ หากมีรายได้และคุณสมบัติตามเกณฑ์ เลือกบ้านในระดับราคาที่เหมาะสม และเตรียมเอกสารอย่างเป็นระบบ
การดูแลของ นภัทร พร็อพเพอร์ตี้ พลัส ช่วยให้ผู้ซื้อเข้าใจขั้นตอนและได้รับการติดตามอย่างต่อเนื่อง ตั้งแต่การชมบ้าน การเตรียมเอกสาร ไปจนถึงการประสานสินเชื่อ ภายใต้แนวคิด “บ้านพิเศษ เพื่อคนพิเศษอย่างคุณ”
หากคุณกำลังคิดว่า “กู้คนเดียวคงซื้อบ้านไม่ได้” อย่าเพิ่งปิดโอกาสตัวเอง ลองเริ่มจากการสำรวจรายได้ ภาระหนี้ เงินสำรอง และราคาบ้านที่เหมาะสมก่อน เพราะคำตอบที่แม่นที่สุดควรมาจากข้อมูลทางการเงินของคุณ ไม่ใช่ความกลัวล่วงหน้า
หมายเหตุ: เกณฑ์พิจารณา วงเงิน อัตราดอกเบี้ย และผลอนุมัติสินเชื่อขึ้นอยู่กับเงื่อนไขของแต่ละธนาคารและคุณสมบัติของผู้ยื่นกู้


